Domain drachenmesser.de kaufen?
Wir ziehen mit dem Projekt
drachenmesser.de um.
Sind Sie am Kauf der Domain
drachenmesser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drachenmesser.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Wie kann man den Hieb als Waffe im Kampf am effektivsten einsetzen?
Der Hieb sollte mit Schwung und Kraft ausgeführt werden, um maximale Schadenswirkung zu erzielen. Es ist wichtig, die richtige Technik zu beherrschen, um Präzision und Effizienz zu gewährleisten. Zudem sollte der Hieb gezielt auf Schwachstellen des Gegners wie den Kopf oder den Hals gerichtet werden. **


Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
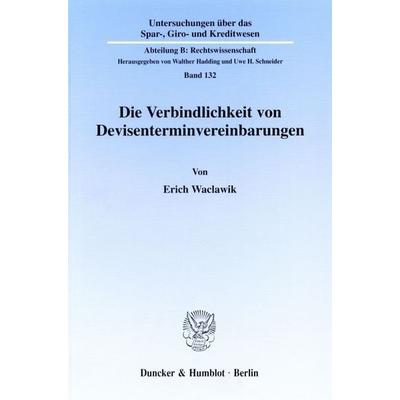
Die Verbindlichkeit von Devisenterminvereinbarungen., Taschenbuch von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9Die Verbindlichkeit Von Devisenterminvereinbarungen., Taschenbuch Von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9, Seitenanzahl: 569119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hunger als WaffeHunger als Waffe , Der Holodomor in der Ukraine als Völkermord und europäischer Erinnerungsort , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 20241210, Redaktion: Hrytsak, Yaroslav~Schulz Wessel, Martin, Seitenzahl/Blattzahl: 318, Keyword: German-Ukrainian Historical Commission; Holocaust; Kolchos; Kulaken; St. Andrew Memorial Church; Stalinismus; Zwangskollektivierung, Fachschema: Ukraine~Genozid~Mord / Völkermord~Völkermord, Fachkategorie: Europäische Geschichte, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 145, Höhe: 30, Gewicht: 560, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verbindlichkeit von Devisenterminvereinbarungen., Taschenbuch von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9Die Verbindlichkeit Von Devisenterminvereinbarungen., Taschenbuch Von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9, Seitenanzahl: 569119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hunger als WaffeHunger als Waffe , Der Holodomor in der Ukraine als Völkermord und europäischer Erinnerungsort , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 20241210, Redaktion: Hrytsak, Yaroslav~Schulz Wessel, Martin, Seitenzahl/Blattzahl: 318, Keyword: German-Ukrainian Historical Commission; Holocaust; Kolchos; Kulaken; St. Andrew Memorial Church; Stalinismus; Zwangskollektivierung, Fachschema: Ukraine~Genozid~Mord / Völkermord~Völkermord, Fachkategorie: Europäische Geschichte, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 145, Höhe: 30, Gewicht: 560, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Wie kann man den Hieb als Waffe im Kampf am effektivsten einsetzen?
Der Hieb sollte mit Schwung und Kraft ausgeführt werden, um maximale Schadenswirkung zu erzielen. Es ist wichtig, die richtige Technik zu beherrschen, um Präzision und Effizienz zu gewährleisten. Zudem sollte der Hieb gezielt auf Schwachstellen des Gegners wie den Kopf oder den Hals gerichtet werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
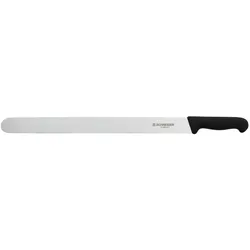
Schneider - Kebap-Messer, Griff PP, 550 x 33 mm - glatte Schneide, flexible KlingeDer Schneider - Kebap-Messer, Griff PP, 550 x 33 mm - glatte Schneide, flexible Klinge ist ein hochwertiges Produkt für den professionellen Einsatz in Gastronomie, Küche, Buffetbereich und Catering. Gefertigt aus Edelstahl in schwarz überzeugt das Produkt durch eine robuste, pflegeleichte und hygienische Ausführung, die für den täglichen Einsatz im gewerblichen Umfeld ausgelegt ist. Die vorhandenen Produktspezifikationen umfassen glatte Schneide, flexible Klinge Klingenlänge: 550 mm Klingenbreite: 33 mm Griff: PP Pflegehinweis: Alle Messer und Paletten sind grundsätzlich spülmaschinengeeignet. Die Reinigung in der Spülmaschine ist durch die heute zum Einsatz kommenden Reinigungsmittel jedoch wesentlich aggressiver als die Reinigung von Hand. Speisemittelreste wie Obstsäuren, hochkonzentriertes Reinigungsmittel oder langes Verbleiben der Messer im heißen Dampf kann auf den Klingen zu Flecken bzw. im schlimmsten Fall zu Rostbildung führen. Gleichzeitig führen starke chemische Reinigungsmittel zu einem elektrochemischen Abbau der Schneide. Daher empfehlen wir die Reinigung sofort nach Gebrauch per Hand unter fließendem Wasser mit einem sanften Lappen und einem milden Reinigungsmittel. Durch ein anschließend sorgfältiges trocken wischen der Messer mit einem weichen Tuch nach dem Reinigen, werden Flecken auf der Klinge vermieden. Außerdem wird die Schneide geschont und bleibt länger scharf.. Besonders hervorzuheben sind perfekt für feine, kontrollierte Schnitte – ideal für Kebap, Döner und Grillfleisch mit variabler Schnittführung, sorgt für saubere, gleichmäßige Schnitte – ohne Reißen oder Zerfasern des Fleisches, passt sich dem Schnittgut an – ermöglicht präzises Arbeiten auch bei unregelmäßigen Formen und ergonomisch, rutschfest und hygienisch – liegt sicher in der Hand, auch bei längeren Einsätzen. Die kompakten Produkt- und Verpackungsangaben (Länge 55 cm, Breite 3.3 cm, Höhe 1 cm und Gewicht 0.322 kg) erleichtern die Planung, Lagerung und den Einsatz am Arbeitsplatz. Damit eignet sich dieser Artikel als zuverlässige Lösung für den anspruchsvollen professionellen Gebrauch; die Verkaufseinheit enthält 1 Stück (MPN 260360).36,09 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Schneider - Kebap-Messer, Griff PP, 500 x 33 mm - glatte Schneide, harte KlingeDer Schneider - Kebap-Messer, Griff PP, 500 x 33 mm - glatte Schneide, harte Klinge ist ein hochwertiges Produkt für den professionellen Einsatz in Gastronomie, Küche, Buffetbereich und Catering. Gefertigt aus Edelstahl in schwarz überzeugt das Produkt durch eine robuste, pflegeleichte und hygienische Ausführung, die für den täglichen Einsatz im gewerblichen Umfeld ausgelegt ist. Die vorhandenen Produktspezifikationen umfassen glatte Schneide, harte Klinge Klingenlänge: 500 mm Klingenbreite: 33 mm Griff: PP Pflegehinweis: Alle Messer und Paletten sind grundsätzlich spülmaschinengeeignet. Die Reinigung in der Spülmaschine ist durch die heute zum Einsatz kommenden Reinigungsmittel jedoch wesentlich aggressiver als die Reinigung von Hand. Speisemittelreste wie Obstsäuren, hochkonzentriertes Reinigungsmittel oder langes Verbleiben der Messer im heißen Dampf kann auf den Klingen zu Flecken bzw. im schlimmsten Fall zu Rostbildung führen. Gleichzeitig führen starke chemische Reinigungsmittel zu einem elektrochemischen Abbau der Schneide. Daher empfehlen wir die Reinigung sofort nach Gebrauch per Hand unter fließendem Wasser mit einem sanften Lappen und einem milden Reinigungsmittel. Durch ein anschließend sorgfältiges trocken wischen der Messer mit einem weichen Tuch nach dem Reinigen, werden Flecken auf der Klinge vermieden. Außerdem wird die Schneide geschont und bleibt länger scharf.. Besonders hervorzuheben sind ideal für präzise und gleichmäßige Schnitte bei großen Fleischstücken – perfekt für Kebap, Döner und Grillgerichte, robuste Klinge für saubere Schnitte ohne Reißen – sorgt für professionelle Ergebnisse bei jedem Schnitt, ergonomisch geformt, rutschfest und hygienisch – liegt sicher in der Hand, auch bei längeren Einsätzen und spülmaschinengeeignet, jedoch wird Handreinigung empfohlen – schützt die Schneide und verhindert Flecken oder Rostbildung. Die kompakten Produkt- und Verpackungsangaben (Länge 50 cm, Breite 3.3 cm, Höhe 1 cm und Gewicht 0.306 kg) erleichtern die Planung, Lagerung und den Einsatz am Arbeitsplatz. Damit eignet sich dieser Artikel als zuverlässige Lösung für den anspruchsvollen professionellen Gebrauch; die Verkaufseinheit enthält 1 Stück (MPN 260350).42,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.